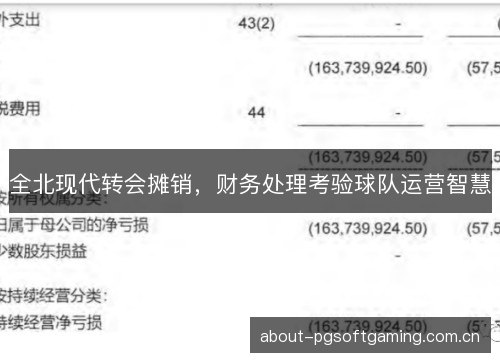
全北现代近年处理转会费时越来越依赖摊销安排,一笔引援的支出被拆到多个财年,账面压力看似减轻,实际却把运营智慧推到台前。K联赛竞争加剧,全北现代既要保持阵容厚度,又得守住财务边界,这种平衡为何值得关注,答案就在每一份合同年限与摊销节奏里。
全北现代在引进宋旻揆等球员时,转会费并未一次性计入当期成本,而是按合同年限分摊。俱乐部财务部门把签字费、经纪佣金和浮动条款一并纳入摊销模型,形成逐年确认的费用曲线。这样的处理让全北现代在K联赛工资帽和财政审查面前有更稳定的账面表现,也让每笔引援的真实代价更晚显现。
摊销的核心是合同长度。全北现代给一名主力开出四年合同,转会费就分四年进入损益表,若含续约选项,年限判断还会影响年度负担。全北现代管理层需要评估球员状态曲线,避免合同后段摊销余额与竞技贡献脱节,否则账面费用仍在,场上价值却已下滑。
K联赛的财务规则要求俱乐部控制工资总额和亏损规模,全北现代不能只看现金支付能力。摊销把转会支出转化为年度费用,直接影响利润表和工资帽空间。全北现代在引援谈判中因此更看重合同结构,比如降低固定转会费、提高与出场和成绩挂钩的浮动金额,以分散财务风险。
这种做法短期能缓解现金流压力。全北现代支付转会费时可以分期,账面费用却按直线法逐年确认,两者节奏并不一致。全北现代需要把现金流预算和损益表预算分开管理,防止某一年现金支出集中而摊销余额仍高,造成双重挤压。财务团队因此要提前做多年滚动预测。
摊销安排还会影响全北现代的引援空间。一笔大额转会若摊销年限短,年度费用就高,可能挤占其他位置补强;年限拉长虽能平滑负担,却会锁定未来预算。全北现代在确定引援优先级时,必须把摊销余额与阵容短板放在同一张表上权衡。
球员表现是摊销风险的另一面。PG模拟器全北现代若为一名前锋支付高额转会费,而他在K联赛进球效率下滑,俱乐部既难通过出售回收成本,又得继续承担年度摊销。全北现代教练组的使用方式因此与财务安排产生联动,出场时间、战术角色和续约决策都不再只是竞技问题。
金相植执教全北现代期间,阵容更新与成绩压力同时存在。教练希望引进即战力,财务部门则要求合同年限和摊销节奏可控。全北现代在两者之间寻找折中,例如先租后买、设置出场触发条款,或把转会费拆成与亚冠资格挂钩的奖金,让费用确认更贴近实际收益。
K联赛对手的投入方式也在变化。蔚山现代等球队同样面临摊销管理,全北现代若只追求账面平滑而忽视阵容竞争力,可能在联赛争冠中落后。全北现代需要把摊销视为资源配置工具,而不是隐藏成本的技巧,否则短期报表好看,长期竞技基础却被削弱。
亚冠联赛的赛程和奖金波动更大,全北现代在制定转会摊销时还要考虑洲际赛事收入。全北现代若以亚冠晋级奖金支撑一笔引援的浮动条款,摊销费用就会随成绩变化。财务团队需要做情景分析,把小组出线、淘汰赛轮次和门票收入分别纳入预测。
全北现代的青训和球员出售是摊销平衡的重要补充。俱乐部若能从青训体系提拔球员,减少外部引援,就能降低摊销压力;若出售球员获得利润,又可对冲部分年度费用。全北现代在转会市场上因此更注重资产流动性,避免高摊销球员长期滞留在阵容边缘。
财务透明度也考验全北现代的运营智慧。球迷关心球队为何出售主力或迟迟不引援,俱乐部需要用清晰的合同和摊销逻辑解释决策。全北现代若能把转会费、合同年限和年度费用说清楚,就能减少误解;反之,模糊处理会让短期成绩波动被放大为信任危机。
往后看,全北现代的转会摊销管理会更精细。合同条款将更多与出场、进球和亚冠成绩绑定,摊销年限也会结合球员年龄和位置特点调整。全北现代需要建立跨赛季的合同台账,把每笔引援的剩余摊销余额、工资占比和出售价值放在同一框架下监控。
这件事的意义不止于财务报表。全北现代通过摊销安排把竞技目标和财务约束连接起来,考验的是俱乐部长期运营能力。K联赛竞争和亚冠压力不会减弱,全北现代能否在合同结构、球员发展和资金回收之间保持平衡,将决定它在转会市场上的主动权,也影响球队未来数年的竞争力。